

Sazby na Slovensku, v Německu a Rakousku jsou nižší než v Česku mimo jiné proto, že tyto země těží z levnějších peněz v eurozóně.
Depozitní sazba ECB je nyní 2,25%, zatímco 2T repo sazba ČNB činí 3,75%. 📉
😲 Největším překvapením eurozóny je Malta. Přestože používá stejnou měnu a podléhá stejné měnové politice ECB, průměrná sazba nových úvěrů na bydlení tam v červenci 2026 činila přibližně 1,9%. To z ní dělá nejlevnější hypoteční trh eurozóny.
A právě Malta ukazuje, že samotná sazba ECB nevysvětluje všechno. Významnou roli hrají také konkurence bank, cena dlouhodobého financování, místní regulace i to, jak dlouhé fixace lidé běžně volí.
Průměrná sazba nových úvěrů na bydlení v eurozóně v červenci 2026 činila přibližně 3,5%. Česko je nad tímto průměrem — a rozdíl oproti nejlevnějším trhům je výrazný.
🔥 Na opačném konci stojí Polsko a Maďarsko. Tyto země si určují vlastní měnovou politiku a jejich vyšší sazby odrážejí domácí inflaci, kurzová rizika i dražší financování bank.
V Polsku se WIBOR 3M na začátku září pohyboval kolem 3,8%. Po přičtení marže bank se lidé běžně dostávají k nabídkám přibližně 5,5–6,2% podle banky.
Maďarsko patří k nejdražším zemím srovnání: průměrná hypoteční sazba zde v červnu 2026 činila zhruba 6,6% a základní sazba tamní centrální banky je 5,50%.
Švýcarsko zase ukazuje, že levné hypotéky nejsou výsadou eura. Klíčová sazba SNB je 0,00% a sazby u dlouhodobých fixací se pohybují přibližně 1,5-1,9%.
Jenže je tu háček: švýcarské banky často ověřují, zda by klient úvěr zvládl splácet i při modelové sazbě okolo 5%.
Levná hypotéka automaticky neznamená dostupné bydlení.
🪙 Ve Švýcarsku jsou nízké sazby, ale velmi tvrdé posuzování bonity.
🪙 Ve Švédsku nižší sazby doplňuje povinnost rychleji splácet jistinu.
🪙 Island nabízí indexované hypotéky, u nichž může banka o inflaci zvyšovat samotnou jistinu úvěru.
🪙 V Británii banky neřeší LTV, ale jen jaký násobek příjmu si domácnost může půjčit.
Více se dočtete v článku pod fotografií.
💬 Kdyby byly hypotéky v Česku levnější o 1 až 2 procentní body, zlepšilo by to podle vás skutečně dostupnost bydlení? Nebo by se úspora jen rychle propsala do vyšších cen nemovitostí?
💬 Je pro Česko větší výhodou vlastní měna a možnost samostatné měnové politiky, nebo stabilnější a potenciálně levnější financování v eurozóně?
Podělte se o své zkušenosti v komentářích na LinkedIn.
České hypoteční sazby v Evropském kontextu
Česko má vyšší sazbu než všechny země eurozóny, ale zároveň výrazně nižší než Polsko, Maďarsko a Rumunsko. Důvodem je především to, že ČNB samostatně rozhoduje o měnové politice a základních úrokových sazbách pro českou korunu, zatímco země eurozóny se řídí měnovou politikou ECB.
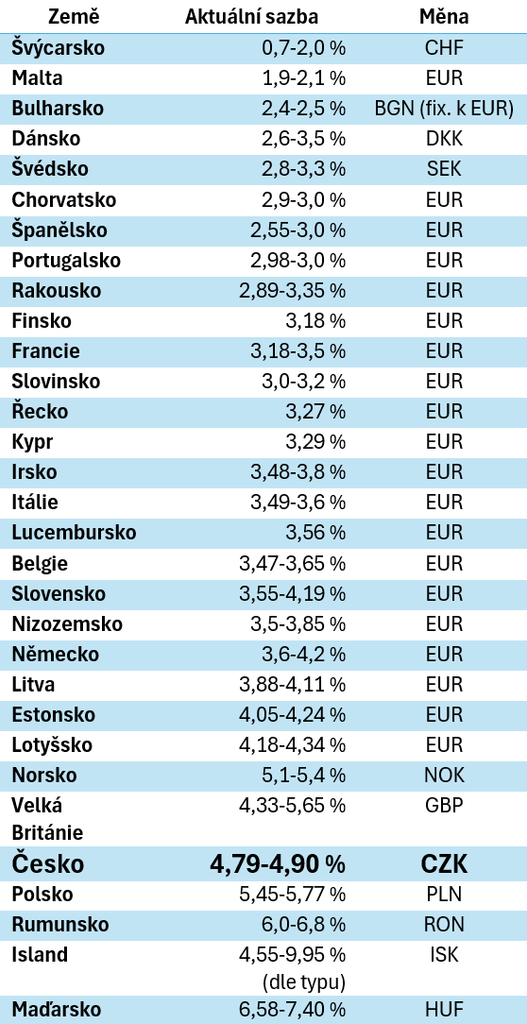
Tabulka: nabídkové sazby hypoték jsou aktuální k začátku září 2026, u zemí mimo eurozónu vycházejí z posledních zveřejněných statistik centrálních bank a bankovních asociací, které se mohou lišit metodikou.
Slovensko, Německo a Rakousko – nižší sazby díky ECB
Sazby na Slovensku, v Německu a Rakousku vycházejí nižší než v ČR především proto, že tyto země těží z nižší ECB depozitní sazby (2,25%) namísto vyšší sazby ČNB, zatímco makroobezřetnostní politika je u všech tří relativně obdobně přísná jako u nás (LTV kolem 80–90%). Rozdíl mezi Slovenskem (~3,7%) a Rakouskem (~2,9–3,35%) pak ukazuje, že i v rámci eurozóny hraje roli bankovní konkurence a struktura financování, ne jen depozitní sazba ECB samotná.
Malta: nejlevnější hypotéky v eurozóně
Malta je největší překvapení eurozóny. Přestože používá stejnou měnu a podléhá stejné měnové politice ECB jako Slovensko, Německo nebo Rakousko, průměrná sazba nových úvěrů na bydlení zde v červenci 2026 činila jen přibližně 1,9%. To je zhruba o 1,6 procentního bodu méně než průměr eurozóny, který dosahoval asi 3,5%, a Malta se tak řadí na první místo mezi nejlevnějšími hypotečními trhy měnové unie.
Polsko a Maďarsko – vlastní měna jako hlavní faktor
Polsko a Maďarsko mají výrazně vyšší sazby než ČR, protože jejich centrální banky (NBP, MNB) udržují vlastní referenční sazby vyšší než ČNB v reakci na vyšší domácí inflaci a měnová rizika – polský WIBOR 3M dosahuje 3,80% a s bankovní marží 1,65–2,0 p.b. vychází nabízená sazba na 5,45–5,77%. Maďarsko je s 6,58–7,40% nejdražší zemí ze srovnávané skupiny, což odpovídá dlouhodobě vysoké inflaci a nejvyšší referenční sazbě MNB v regionu. Česko tak zatím zůstává uprostřed spektra – dražší než eurozónové sousedy díky vyšší sazbě ČNB, ale levnější než Polsko a Maďarsko díky relativně stabilnější měnové politice a nižší rizikové prémii koruny.
Švýcarsko jako extrém
Švýcarsko je jasnou výjimkou celého kontinentu – při klíčové sazbě SNB na 0,00% a téměř nulovém referenčním SARON jsou tamní hypotéky kolem 1,5%, což z něj dělá nejlevnější
hypoteční trh v Evropě. Švýcarský frank navíc dlouhodobě posiluje jako „bezpečný přístav“, což SNB umožňuje udržovat extrémně uvolněnou politiku bez rizika znehodnocení měny.
Skandinávie a Dánsko – blízko ČR, ale specifický systém
Dánsko má neobvykle nízké sazby (2,6–3,5%) díky svému unikátnímu systému krytých dluhopisů (Realkredit), kde je dánská koruna pevně navázaná na euro, což de facto importuje eurozónovou měnovou politiku bez formálního členství. Švédsko se pohybuje podobně nízko (2,8–3,3%) díky nízké sazbě Riksbank (1,75%) a od dubna 2026 dokonce uvolnilo LTV strop z 85% na 90%, aby usnadnilo přístup k bydlení. Norsko je dražší (5,1–5,4%) kvůli vysoké klíčové sazbě Norges Bank (4,25%).
Velká Británie a Island – nejvyšší sazby mimo euro
Británie má navzdory relativně umírněné klíčové sazbě BoE (3,75%) tržní průměr sazeb kolem 5,3%, protože fixní sazby se řídí očekáváními budoucího vývoje sazeb (swap rates) víc než okamžitou klíčovou sazbou, a bankovní marže jsou zde tradičně vyšší.
Island je extrémní odchylkou s neindexovanými hypotékami až 8,75–9,95% – odráží to vysokou domácí inflaci a praxi vázat část úvěrů na index spotřebitelských cen, kde indexované varianty vycházejí podstatně levněji (4,55–5,8%).
Nejvýraznější překvapení proti tomu co známe
Švýcarský systém je zajímavý tím, že banka schvaluje vaši bonitu na hypotéku podle fiktivní sazby 5%, i když reálně platíte třeba 1,2%, takže vaše skutečná splátka může být třetinová oproti tomu, na co jste byli „otestováni“.
Druhým extrémem je Island, kde inflačně indexované úvěry znamenají, že jistina dluhu roste s cenami – takže i při nízké nominální sazbě může dlužná částka reálně narůstat, pokud inflace přesáhne tempo splácení.
Švédsko zase spojuje nižší sazby s povinným rychlejším splácením jistiny.
Britský přístup je zase unikátní v tom, že vůbec nepracuje s LTV jako hlavním nástrojem regulace, ale s multiplem příjmu ( něco jako naše DTI), můžete si tedy půjčit maximálně Xnásobek hrubého ročního příjmu, bez ohledu na to, kolik vlastních peněz do koupě vložíte.
- Je pro Česko výhodnější vlastní měna a možnost samostatné měnové politiky, nebo byste více ocenili dlouhodobě levnější financování bydlení jako jednu z výhod přijetí EURa?
- Kdyby hypotéky v Česku byly levnější o 1 až 2 procentní body, změnilo by to podle vás skutečně dostupnost bydlení – nebo by se úspora jen rychle promítla do vyšších cen nemovitostí?
Autor článku: Marek Čačka, zakladatel klubu zkušených pronajímatelů nemovitostí Činžovníci