Jak banka financuje hypotéku?
Hypoteční banka se financuje primárně z klientských vkladů a mezibankovního trhu, kde platí pohyblivou sazbu navázanou na PRIBOR. Jakmile chce banka nabídnout 3/5/10letou fixní hypotéku, musí toto riziko zajistit. Proto s velkou protistranou (investiční banka, clearing house) uzavře tzv. IRS kontrakt na dobu sjednané fixace.
Hypoteční sazba = IRS swap + Marže banky + rizikové přirážky
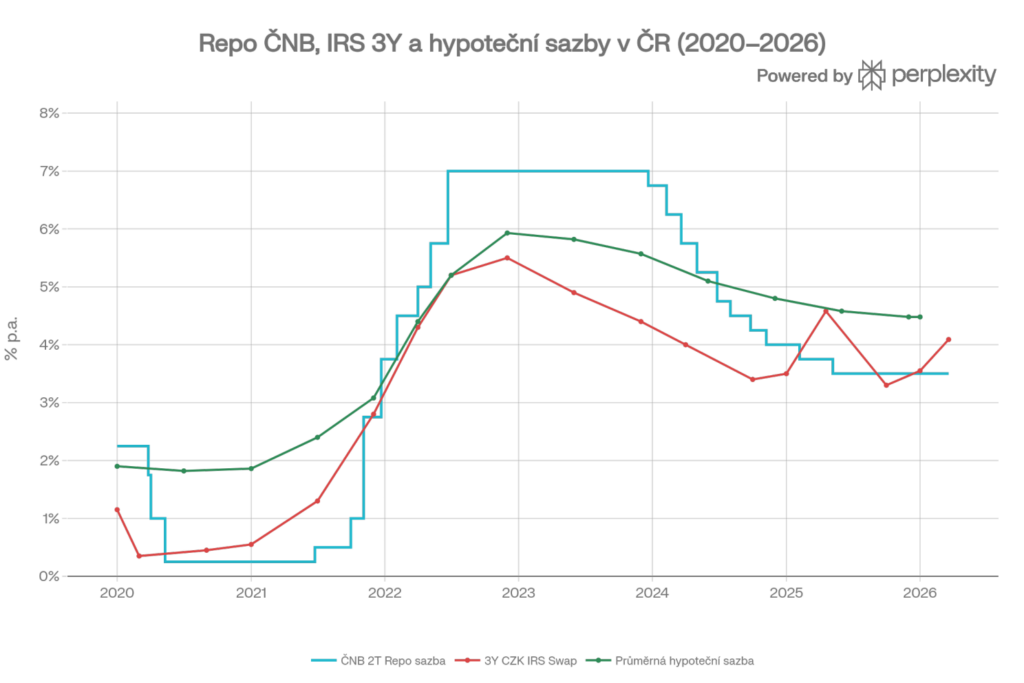
Úrokové swapy jsou klíčovým nástrojem, který přímo určuje, za kolik banka nabídne fixní hypotéku – a ne sazba ČNB, jak si mnoho lidí myslí. Zde je přehled, jak to celé funguje.
- Pokud trh věří, že ČNB bude repo sazbu snižovat, IRS klesne dřív, než ČNB cokoliv udělá
- Pokud trh věří, že inflace nebo globální sazby zůstanou vysoké, IRS zůstane vysoko i když ČNB snižuje
- Šoky ze zahraničí (FED, ECB, geopolitika) promlouvají do IRS přímo – zcela mimo dosah ČNB
Vliv globálních šoků přes swapy
Protože swapové sazby jsou napojeny na globální dluhopisové trhy, reagují citlivě na geopolitické události. Po americko-izraelských útocích na Írán vystřelily 3leté CZK swapy z 3,4% na 4,3% – a první banky okamžitě zdražily hypotéky skokově o 0,5 p.b.. Repo sazba ČNB přitom zůstala nezměněna i po poslední zasedání.
Nerovné postavení banky
Když klient předčasně odejde, bance nevznikne jen účetní ztráta z ušlých úroků – vznikne jí i problém se swapem. Při sjednání hypotéky banka uzavřela IRS na celou dobu fixace a nyní musí tento swap předčasně ukončit (tzv. unwind). Právě proto je pro banku nejbolestivější scénář, kdy sazby výrazně klesnou a masově odcházejí klienti – banka zároveň přichází o úrokový výnos a doplácí na swap. Banka tedy nese plnou ztrátu z unwindu swapu, ale od klienta dostane maximálně 1%. Analytici proto upozorňují, že banky si tento strukturální náklad kompenzují jinde – vyššími maržemi, které způsobují, že delší fixace nedávají ekonomicky smysl a klient tak musí zvolit 3 letý fix.
Pět důvodů, proč sazby spíše porostou
Analytici shodně identifikují tyto faktory tlačící sazby nahoru:
- IRS swapy rostou – jsou na 18měsíčních maximech, banky to budou muset reflektovat
- ČNB neplánuje snižovat – prognóza počítá se stagnací nebo mírným růstem PRIBOR
- Masivní vlna refinancování za 640–700 miliard Kč – banky nemusí bojovat o klienty cenou
- Zpřísnění pravidel pro investiční úvěry – méně konkurence = menší tlak na marže
- Geopolitika – Írán, Ukrajina, cla USA tlačí globální dluhopisové výnosy nahoru
Takže pokud vám do roka končí fixce, tak bych se nebál svou banku oslovit s předstihem.
Jaký vývoj úrokových sazeb čekáte vy? Podělte se v komentářích na LinkedIn!
Autor článku: Marek Čačka, zakladatel platformy Činžovníci
Slovníček pojmů
REPO
Repurchase Agreement – dohoda o zpětném odkupu.
Slouží jako bezriziková sazba pro banky – spodní hranice, pod kterou banka rozumně nepůjčuje klientům. Vyhlašuje ji Bankovní rada ČNB každých 6-7 týdnů a je to hlavní nástroj měnové politiky ČNB. V praxi si za tuto sazbu komerční banky ukládají přebytečnou likviditu u ČNB na 2 týdny. Aktuální hodnotu najdete vždy na cnb.cz.
PRIBOR
Prague InterBank Offered Rate – pražská mezibankovní nabídková sazba
Úroková sazba, za kterou si banky navzájem půjčují korunové prostředky na mezibankovním trhu. Existuje v několika splatnostech: 1D, 1W, 1M, 3M, 6M, 1Y – nejpoužívanější je PRIBOR 3M.
- Funkce: pohyblivá složka, od níž se odvíjejí variabilní úvěry a swapy
- Vztah k REPO: kopíruje REPO sazbu s minimálním zpožděním (dny)
- Aktuální hodnota: ~3,60% (3M)
- Kde sledovat: cnb.cz → Finanční trhy → Peněžní trh → PRIBOR
IRS (Interest Rate Swap)
Úrokový swap – výměna úrokových plateb mezi dvěma stranami
Finanční kontrakt, kde jedna strana platí fixní sazbu a druhá platí pohyblivou sazbu (PRIBOR) po dohodnutou dobu. Jistina se nevyměňuje, pouze úrokové toky. Banky jej používají k zajištění úrokového rizika při poskytování fixních hypoték – tím si „uzamknou“ nákladovou sazbu na celou dobu fixace.
- Nejdůležitější pro hypotéky: 3Y CZK IRS a 5Y CZK IRS
- Aktuální hodnota 3Y: ~4,09%
- Kde sledovat: např. patria.cz → Dlouhé sazby, nebo bluegamma.io/swap-rates/czk-swap-rates
Transmisní mechanismus – jak to funguje krok za krokem
ČNB ovlivňuje ekonomiku přes tzv. transmisní mechanismus, který prochází několika vrstvami:
- ČNB nastaví 2T repo sazbu → stahuje přebytečnou likviditu bank přes repo operace
- Krátkodobé mezibankovní sazby PRIBOR se rychle přizpůsobí – díky konkurenci na mezibankovním trhu
- Střednědobé IRS swapy (2Y, 3Y, 5Y) reagují jen nepřímo – ovlivňují je především tržní očekávání budoucích sazeb
- Klientské hypoteční sazby se mění s dalším zpožděním – přibližně 4 měsíce po pohybu 5Y IRS