

Rozdíl 3 miliony na daních za 30 let 🤑
Počítal jsem modelového rentiéra, který z vložených 10 mil. Kč čerpá rentu 4 % ročně a každý rok ji navyšuje o inflaci.
Průměrný výnos 7 %, inflace 2,5 %.
Liší se jen tím, z čeho rentu bere:
💸 Dividenda, úroky: daň 15 % z celé vyplacené částky, každý rok
📈 Prodej akcií: daní se jen zisk, a jen první 3 roky, pak je odprodej již osvobozen – časový test
🏠 Nájem: odpisy vstupní ceny jako daňový štít pomohou. Odpisy jsou ale pevná částka z pořizovací ceny, zatímco nájem roste s inflací.
Ve všech modelech postupně vyčerpá za 30 let celkem 17,5 mil. Kč čistého, v dnešních penězích 11,6 mil.
Jak vypadá zůstatek po 30 letech?
📈 Prodej akcií: po 30 letech 27,8 mil. Kč, v dnešních penězích 13,2 mil. Kč (132 % původního vkladu). Daň za celých 30 let přibližně 20 000 Kč.
🏠 Nájem s odpisy: po 30 letech 24,3 mil. Kč, v dnešních penězích 11,6 mil. Kč (116 %). Daň za 30 let 1,5 mil. Kč.
💸 Dividenda: po 30 letech má portfolio nižší kupní sílu než na počátku: 19,4 mil. Kč, v dnešních penězích 9,2 mil. Kč (92 %). Daň za 30 let 3,1 mil. Kč.
Zní to jednoznačně. Jenže…
⚠️ Model počítá s výnosem 7 % každý rok. Propad akcií o 30 % hned na začátku čerpání dokáže zásadně změnit výsledky.
⚠️ Daně se mění v čase a dokáží také zásadně s výsledky zahýbat.
Lepší než zvolit jednu variantu je jejich kombinace.
Nájem plyne i v době, kdy akciové trhy klesají. Akcie přinášejí likviditu a nízkou daň.
Rozložení majetku navíc zmírňuje i legislativní riziko: změna zdanění jedné třídy aktiv nedopadne na celou rentu.
Z čeho plánujete brát rentu vy – z nájmu, nebo z prodeje akcií?
Napište své zkušenosti do komentářů 💬
Diskutovat můžete v komentářích na LinkedIn.
Jednou větou: nejméně daní zaplatíte, když rentu čerpáte prodejem akcií nebo ETF – po třech letech držení je příjem z prodeje od daně osvobozen. Nájem s odpisy je uprostřed, dividenda vychází nejdráž.
Rozdíly ilustruje modelový investor, který má 10 milionů korun a chce z nich do konce života čerpat rentu s kupní silou 400 000 Kč ročně, tedy 33 333 Kč měsíčně. Investor je již ve fázi čerpání: kapitál má naspořený a hypotéku nevyužívá.
Předpoklady výpočtu
- Kapitál 10 mil. Kč. Jde o ilustrativní částku – výsledky můžete vynásobit konstantou podle své situace (pro 5 milionů polovinou, pro 30 milionů třemi).
- Renta v prvním roce 400 000 Kč čistého, tj. 4 %, každý další rok navýšená o inflaci.
- Inflace 2,5 % ročně (inflační cíl ČNB je 2 %).
- Celkový výnos 7 % ročně u všech variant. U nemovitosti to znamená čistý nájem 4 % z hodnoty a růst ceny 3 % ročně.
- Ve výsledcích vyplácejí všechny varianty stejnou čistou rentu, jakou přinese nájem po zdanění. Ta je cca 400 000 Kč.
Proč 7 % výnos? Rozvinuté akciové trhy vynesly od roku 1900 v průměru přibližně 8,5 % ročně v amerických dolarech (UBS Global Investment Returns Yearbook 2026). Sedm procent je tedy spíše konzervativní odhad.
Proč 4 % čerpání? Výchozím bodem je tzv. pravidlo 4 %. William Bengen (1994) a studie z Trinity University (1998) zjistili, že při výběru 4 % v prvním roce a následném navyšování o inflaci vydrželo portfolio akcií a dluhopisů 30 let v 95 % historických období v USA.
Varianty se tedy liší pouze způsobem zdanění renty. Na tom stojí celé srovnání.
Dividenda: 15 % z celé částky, každý rok
Dividenda se daní celá. U českých akcií srazí 15% daň již vyplácející společnost, zahraniční dividendy uvádíte v daňovém přiznání (§ 8 zákona č. 586/1992 Sb., o daních z příjmů) a daň zaplacenou v zahraničí si podle smlouvy o zamezení dvojího zdanění započtete nejvýše do 15 %.
Stejně se zdaňuje úrok, například z termínovaného vkladu, nebo kupón dluhopisu. U vkladu navíc neroste jistina ani úrok, takže renta z úroků postupně ztrácí kupní sílu.
Abyste získali čistých 400 000 Kč, musí vám společnosti vyplatit 470 588 Kč. Časový test se na dividendy nevztahuje. Daň platíte v prvním roce i v padesátém.
Častým omylem je představa, že dividendy jsou peníze navíc. O vyplacenou částku klesne cena akcie. Jistinu tak snižujete stejně jako prodejem, jen s vyšší daní.
Hlavní výhodou dividend je pohodlí: o nic se nestaráte, peníze vám pravidelně přicházejí na účet a stačí platit kartou 😉
Prodej akcií: daní se jen zisk, a jen první 3 roky
Když prodáte akcie za 400 000 Kč, nedaníte celých 400 000 Kč, ale pouze rozdíl mezi prodejní a nákupní cenou prodaných kusů.
Po roce držení tvoří zisk jen několik procent prodejní ceny. Daň v prvním roce činí přibližně 4 000 Kč, za první tři roky celkem asi 20 000 Kč.
Poté se uplatní časový test. Cenné papíry držené déle než tři roky prodáváte bez daně z příjmů (§ 4 odst. 1 zákona o daních z příjmů). Při průběžném nákupu test běží pro každý nákup zvlášť a odprodávají se vždy nejstarší nakoupené kusy.
Druhou výjimkou je limit 100 000 Kč: pokud za rok prodáte cenné papíry celkem do této částky, je příjem osvobozen i bez časového testu.
Nájem: odpisy jako daňový štít
Příjmy z nájmu (§ 9 zákona o daních z příjmů) se daní každý rok. Sociální a zdravotní pojištění se z nich neplatí. Základ daně snížíte buď paušálem 30 % (do příjmu 2 mil. Kč ročně z nájmu), nebo skutečnými výdaji včetně odpisů. Obě možnosti nelze kombinovat. Při paušálu se daní 70 % příjmu, efektivní sazba je tedy 10,5 % z hrubého nájmu místo 15 %.
Odepisuje se pouze budova, pozemek nikoli. V modelu tvoří budova 90 % ceny, tedy 9 mil. Kč. U bytů v bytových domech bývá podíl pozemku malý – 5–6 % ceny. Bytové domy a byty se typicky odepisují 30 let, rovnoměrně 1,4 % v prvním roce a 3,4 % v dalších letech. Podrobně o odpisech i oddělení ceny pozemku píšu ve vydání Daňové odpisy nemovitostí: Komplexní průvodce pro investory.
Zní to skvěle. Jenže odpisy jsou pevná částka z pořizovací ceny, zatímco nájem roste s inflací. Daň proto rok od roku roste – i u nájmu, který byl zpočátku daňově neutrální. A po 30 letech, kdy odpisy skončí, se daní celý nájem po odečtení nákladů.
Časový test 10 let u nemovitostí zde nepomůže. Týká se prodeje – a rentiér, který z nájmu žije, neprodává. Výjimkou je investor s více levnějšími jednotkami, který čas od času jednu prodá a žije z výnosu prodeje.
Výsledek po 30 a 50 letech
Kolik investor za tu dobu vyčerpá? Za 30 let celkem 17,5 mil. Kč, v dnešních penězích 11,6 mil. Kč. Za 50 let 39,7 mil. Kč, v dnešních penězích 19,7 mil. Kč. Ve třicátém roce dostává 70 600 Kč měsíčně, což odpovídá zhruba 34 500 Kč v dnešních penězích – kupní síla renty se tedy udrží.
A kolik mu z vložených 10 mil. Kč zůstane? Nominálně a v kupní síle vůči původnímu vkladu:
- Prodej akcií: po 30 letech 27,8 mil. Kč, v dnešních penězích 13,2 mil. Kč (132 % původního vkladu). Po 50 letech 64,8 mil. Kč, v dnešních penězích 18,9 mil. Kč (189 %). Daň za celých 50 let přibližně 20 000 Kč.
- Nájem s odpisy: po 30 letech 24,3 mil. Kč, v dnešních penězích 11,6 mil. Kč (116 %). Po 50 letech 43,8 mil. Kč, v dnešních penězích 12,8 mil. Kč (128 %). Daň za 30 let 1,5 mil. Kč, za 50 let 5,4 mil. Kč.
- Dividenda: po 30 letech 19,4 mil. Kč, v dnešních penězích 9,2 mil. Kč (92 %). Po 50 letech 25,0 mil. Kč, v dnešních penězích 7,3 mil. Kč (73 %). Daň za 30 let 3,1 mil. Kč, za 50 let 7,0 mil. Kč.
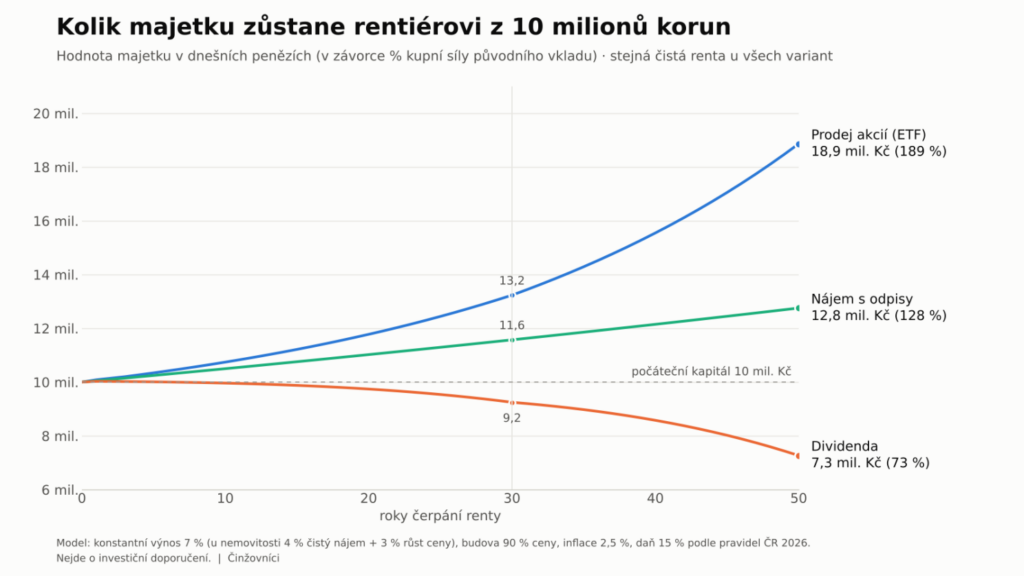
Při stejném výnosu a stejné rentě rozhoduje o výsledné hodnotě majetku daň.
Co model nezachycuje
U prodeje akcií a u nájmu se kupní síla jistiny zachovala, a dokonce vzrostla. U dividend jistina nominálně vzrostla, ale její kupní síla klesla. I příznivé výsledky jsou však vlastností modelu, nikoli příslibem. Jde o model, který vědomě zanedbává:
- Výkyvy akciového trhu. Výnos 7 % přichází v modelu každý rok. Ve skutečnosti se vyskytují i roky s poklesem o 30 % a na jejich pořadí záleží. Při poklesu o 30 % hned v prvním roce (a následném růstu o 20 % ve dvou dalších letech) zůstane investorovi s rentou 4 % po 50 letech reálně jen 2,0 mil. Kč. Při rentě 3,5 % je to 10,6 mil. Kč.
- Capex nemovitosti. Čistý nájem 4 % pokrývá běžné náklady, nikoli výměnu střechy, stoupaček nebo rekonstrukci bytu. Tyto výdaje snižují výnos, i když část z nich lze daňově odepsat.
- Kolísání inflace. Inflace 2,5 % každý rok je zjednodušení. Roky s inflací 10 % a vyšší zasáhnou rentu i majetek více, než ukazuje průměr.
- Rozdělení 4 % + 3 %. Nájmy ani ceny nerostou rovnoměrně a výnos se liší podle lokality, stavu bytu a obsazenosti.
- Daňová pravidla. Výpočet vychází ze současného nastavení daní v ČR, které se může v čase měnit – limit 40 milionů u cenných papírů platil jen jeden rok.
- Majetkové daně. Daň z nemovitých věcí je v modelu součástí běžných nákladů a je zatím v ČR v porovnání s nájmem zanedbatelná. Kdyby se změnila na procento z tržní hodnoty nemovitosti, jak je tomu v některých zemích, mohla by pořadí variant zásadně změnit.
Shrnutí
Daňově vychází nejlépe akumulační ETF a pravidelný prodej, druhá je nemovitost s odpisy, dividendy, dluhopisy a vklady jsou poslední.
Lepší než zvolit jednu variantu je však jejich kombinace. Nájem plyne i v době, kdy akciové trhy klesají. Akcie přinášejí likviditu a nízkou daň. Rezerva v hotovosti na 1 roky renty vás ochrání před prodejem v propadu. Rozložení majetku navíc zmírňuje i legislativní riziko: změna zdanění jedné třídy aktiv nedopadne na celou rentu.
Nejde o to vybrat vítěze. Jde o to, aby renta přežila nejhorší desetiletí, nikoli průměrné.
Z čeho čerpáte nebo plánujete čerpat rentu vy – z nájmu, nebo z prodeje akcií? Napište své zkušenosti do komentářů.
Chcete taková témata probírat s lidmi, kteří pronajímají 3 a více bytů? Přijďte se podívat na setkání Činžovníků – první návštěva je zdarma.
Zdroje: zákon č. 586/1992 Sb., o daních z příjmů (§ 4, § 8, § 9, § 36, příloha č. 1); zákon č. 360/2025 Sb.; UBS Global Investment Returns Yearbook 2026; Cooley, Hubbard, Walz: Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable (1998); Morningstar: What’s a Safe Retirement Withdrawal Rate for 2026?; ČNB – inflační cíl.
Autor článku: Ing. Marek Čačka, zakladatel klubu zkušených pronajímatelů nemovitostí Činžovníci